
Verhuurt u uw woning in Les Arcs of Bourg-Saint-Maurice, of bent u van plan deze te verhuren? Hier vindt u de belangrijkste stappen die u moet doorlopen: aangifte van uw activiteiten, registratie bij het gemeentehuis, wijziging van het gebruiksdoel, toeristenbelasting en essentiële informatie over de belastingregels voor verhuurders.
De aanmelding van de bedrijfsactiviteit bij het loket voor bedrijfsformaliteiten van het INPI
Verplichte registratie bij het INSEE:
Vanaf 1 januari 2023 moet u de start van uw niet-professionele verhuur van gemeubileerde woningen (LMNP) online aangeven via het Guichet Unique van het INPI (aangezien de griffie van de rechtbank van Chambéry hiervoor niet langer bevoegd is) om uw SIRET-nummer te verkrijgen.
Ga hiervoor naar de website inpi.fr en ga naar het portaal voor het aanmaken van een account op het volgende adres: procedures.inpi.fr
. U hoeft alleen maar een account aan te maken met een e-mailadres en een wachtwoord om met de registratieprocedure te kunnen beginnen.
Mocht u vragen hebben, aarzel dan niet om contact op te nemen met het INPI via 01 56 65 89 98
Binnen welke termijn moet u uw aanvang van activiteiten aangeven?
De aangifte van aanvang van de activiteit als LMNP bij het INPI moet binnen 15 dagen na de startdatum van uw activiteit als verhuurder van gemeubileerde woningen worden ingediend.
Mocht de termijn zijn verstreken, dan raden wij u aan de registratieformaliteiten als niet-professionele verhuurder van gemeubileerde woningen zo snel mogelijk af te ronden
Handleiding voor de LMNP-procedure
Om in aanmerking te komen voor de status van niet-professionele verhuurder van gemeubileerde woningen (LMNP), moeten uw jaarlijkse huurinkomsten (huur en lasten):
- minder dan 23.000 € per jaar bedragen
- niet hoger zijn dan de overige inkomsten uit activiteiten van uw fiscale huishouden die onderworpen zijn aan de inkomstenbelasting in de volgende categorieën:
- salarissen en lonen, industriële en commerciële winsten,
- landbouwinkomsten,
- niet-commerciële winsten.
Handleiding voor de LMP-procedure
Om in aanmerking te komen voor de status van professionele verhuurder van gemeubileerde woningen, moeten uw jaarlijkse huurinkomsten (huur en lasten):
- hoger zijn dan 23.000 € per jaar,
- hoger zijn dan de overige inkomsten uit activiteiten van uw belastinghuishouden die onderworpen zijn aan de inkomstenbelasting in de volgende categorieën:
- salarissen en lonen, industriële en commerciële winsten,
- landbouwinkomsten,
- niet-commerciële winsten.
De aangifte bij het gemeentehuis
Aangifte van mijn toeristische accommodatie
Elke eigenaar – natuurlijke persoon of rechtspersoon – op het grondgebied van de gemeente die een gemeubileerde toeristische accommodatie wil verhuren, moet een voorafgaande aangifteprocedure doorlopen die onderworpen is aan registratie.
Neem contact op met de dienst Toeristenbelasting
De toeristenbelasting is ingesteld om de ontwikkeling van het toerisme te bevorderen. Overeenkomstig artikel L.133.7 van de toerismewet wordt de toeristenbelasting door vakantiegangers betaald aan hun professionele en particuliere verhuurders, die deze vervolgens aan de gemeente afdragen. De opbrengsten worden gebruikt om de aantrekkelijkheid van onze bestemming te vergroten en deze te promoten door middel van animatieprogramma’s, communicatie, promotieacties, evenementen en een hoogwaardige gastvrijheid. Hoe meer de inkomsten stijgen als gevolg van een toename van het aantal toeristen, hoe uitgebreider en kwalitatief beter de toeristische activiteiten in onze gemeente worden.
Belastingzaken: wat u moet weten
De belastingregeling voor verhuurders van gemeubileerde woningen is een complex onderwerp. Afhankelijk van uw activiteiten raden wij u aan contact op te nemen met een professionele belastingdeskundige (accountant, belastingadviseur, belastingambtenaar …) om uw persoonlijke situatie te bekijken en te controleren en de onderstaande informatie te verifiëren.
Aangezien de belastingregels verschillen naargelang de gerealiseerde omzet (bedrag van de ontvangen huur), volgt hier een overzicht van de fiscale regels die voor het merendeel van de eigenaren gelden.
De indeling van uw woning: een voordelige stap
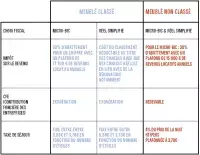
Niet-professionele verhuurders van gemeubileerde woningen (LMNP)
De aangifte van inkomsten
Op uw belastingaangifte heeft u twee keuzes:
A/ De „micro-BIC“-regeling
Het standaardregime is het Micro-BIC-regime (Micro-Entreprise des Bénéfices Industriels et Commerciaux) voor niet-professionele verhuurders. (De jaarlijkse inkomsten bedragen minder dan 15.000 € voor niet-geclassificeerde gemeubileerde woningen of 77.700 € voor geclassificeerde gemeubileerde woningen).
De eigenaar hoeft alleen zijn bruto-inkomsten aan te geven op de regels 5ND (voor een niet-geclassificeerde gemeubileerde woning) of 5NG (voor een geclassificeerde gemeubileerde woning) van aangifteformulier 2042 C PRO, voor zelfstandigen, rubriek „Inkomsten uit niet-professionele verhuur van gemeubileerde woningen, micro-BIC-regeling“
Op dit bruto-inkomen wordt een aftrek van 30 of 50% toegepast. De aftrek van 50% wordt uitsluitend toegekend aan toeristische gemeubileerde woningen, dat wil zeggen aan geclassificeerde woningen. Wij herinneren u eraan dat de „Maison des Propriétaires“ voor slechts 72 € bevoegd is om controlebezoeken uit te voeren voor de classificatie als toeristische gemeubileerde woning. Neem contact met ons op.
BELANGRIJK: Als uw toeristische accommodatie is geclassificeerd, vergeet dan niet op uw belastingaangifte te controleren of u vakje 5NG (en niet 5ND) correct hebt ingevuld; anders komt u slechts in aanmerking voor de aftrek van 30%!
Zodra de aftrek is toegepast, wordt de resterende winst bij uw overige inkomsten opgeteld en belast tegen het gemiddelde tarief van uw belastingschijf.
De verhuurder is verplicht een eenvoudig register van uitgaven en inkomsten bij te houden, dat op verzoek kan worden opgevraagd.
B/ De vereenvoudigde werkelijke regeling
Het is mogelijk om te kiezen voor een ander belastingstelsel, namelijk het vereenvoudigde stelsel voor niet-professionele industriële en commerciële winsten.
Deze optie vereist het voeren van een boekhouding, met opstelling van een winst- en verliesrekening en een balans (aangifteformulier 2031 en de bijbehorende tabellen 2033).
Deze optie maakt het mogelijk om de werkelijk gemaakte kosten af te trekken, maar ook om rente op leningen en afschrijvingen (op de waarde van het onroerend goed, de uitgevoerde werkzaamheden, de uitrusting, het meubilair…) als kosten op te voeren. Deze optie wordt aanbevolen in geval van renovatie.
Gezien de waarde van het onroerend goed in verhouding tot de ontvangen huuropbrengsten leidt dit vaak tot een tekort, waardoor er geen belasting over deze inkomsten hoeft te worden betaald.
Deze fiscale oplossing kan vanwege de administratieve rompslomp omslachtig lijken, maar kan een aanzienlijk belastingvoordeel opleveren. Wij raden u aan hiervoor een beroep te doen op een professionele belastingadviseur.
SOCIALE PREMIES
Deze winsten, na aftrek of in mindering brengen van de werkelijke kosten, zijn eveneens onderworpen aan sociale premies (momenteel 17,2%).
LOKALE BELASTINGEN
- De onroerendgoedbelasting als eigenaar van het onroerend goed
- De woonbelasting is verschuldigd door personen die over een tweede woning in de gemeente beschikken
- De onroerendgoedbelasting voor bedrijven (CFE) is verschuldigd door eigenaren die gemeubileerde woningen verhuren. Het betreft een lokale belasting die niet gekoppeld is aan het inkomen.
Overeenkomstig artikel 1478 van het Algemeen Belastingwetboek wordt de onroerendgoedbelasting voor bedrijven vastgesteld op basis van de situatie op 1 januari van het belastingjaar.
⚠️ Bent u een niet-professionele verhuurder van gemeubileerde woningen, dan kunt u uw CFE-aanslag raadplegen in uw belastingportaal. Deze aanslag wordt niet langer per post verstuurd.
Ja, u bent deze belasting verschuldigd; de bedrijfsbelasting is vervangen door de territoriale economische bijdrage (CET). Deze nieuwe bijdrage is sinds 2010 van kracht. Ze bestaat uit twee onderdelen: de onroerendgoedbelasting voor ondernemingen (CFE) en de bijdrage op de toegevoegde waarde van ondernemingen (CVAE). Verhuur- of onderverhuuractiviteiten (met uitzondering van de verhuur van ongemeubileerde woningen voor bewoning) worden beschouwd als activiteiten die op professionele basis worden uitgeoefend. Artikel 1447 van het Algemeen Belastingwetboek bepaalt bovendien dat deze bijdrage zowel van toepassing is op natuurlijke personen als op rechtspersonen en vennootschappen zonder rechtspersoonlijkheid. U dient deze afdracht dus binnen 30 dagen na de vaststelling ervan te voldoen (art. 1663, lid 1 van het Algemeen Belastingwetboek).
Er wordt vrijstelling van de CFE verleend voor geclassificeerde gemeubileerde woningen.
Neem contact met ons op via maisondesproprietaires@lesarcs.com om uw woning te laten classificeren. OPMERKING
: de situatie op 1 januari van het belastingjaar is bepalend.
Een classificatie die na 1 januari 2024 wordt afgegeven, is van invloed op de CFE van 2025.
Een classificatie die op 31-12-2024 wordt afgegeven, is van invloed op die van 2025.
- Huisvuilbelasting
- De toeristenbelasting: aangezien uw huurders deze aan u betalen, is het geen belasting die u zelf verschuldigd bent, maar u bent wel verplicht deze te innen en af te dragen. Voor deze belasting, die bijdraagt aan de economische ontwikkeling van het toeristische gebied, fungeert u slechts als inningsagent. Het is een „win-win“-principe om de positieve spiraal van kwalitatief hoogstaand toerisme in stand te houden.
RECHTEN AAN DE SACEM